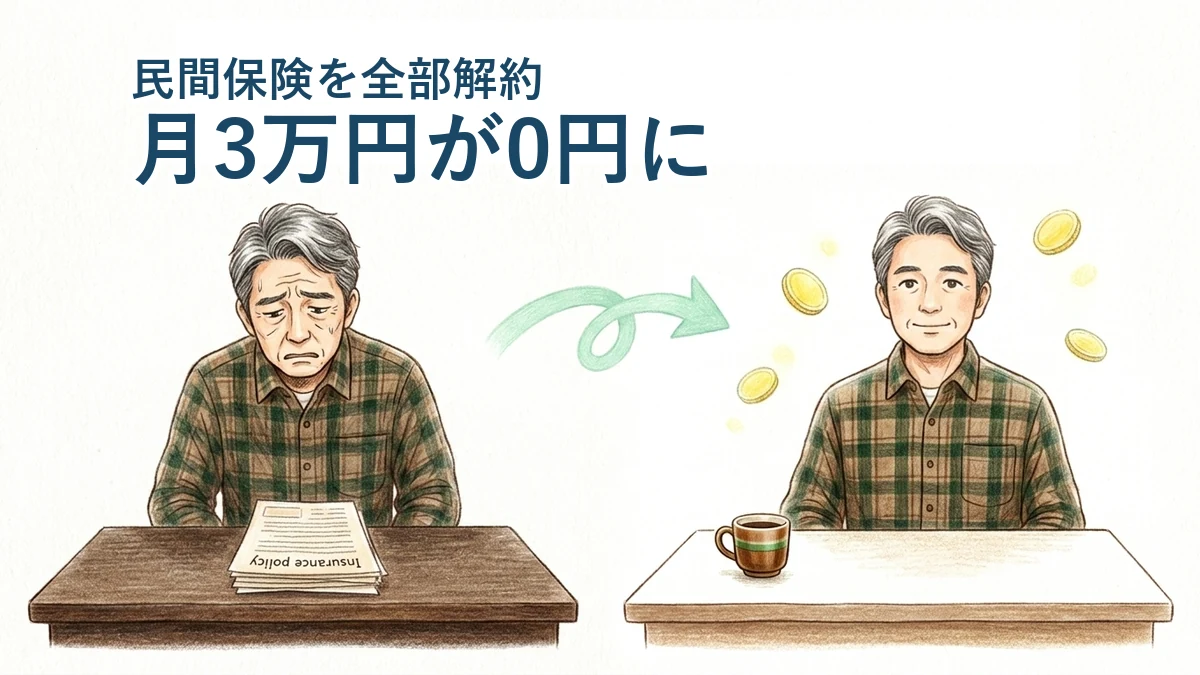
「保険には入っておいたほうが安心ですよね」
そう思っていませんか。
私もそう思っていました。というか、中身をよく分からないまま、毎月3万円ほど払っていました。
医療保険、生命保険、その他もろもろ。「まあ、入っておけば安心だろう」で、ずっと来ていました。
……はい。私です😅
その私が、2020年に民間保険を全部解約しました。今は月0円です。
今日はその話を書きます。
この記事で分かること
- 民間保険を全部解約できた、たった一つの判断基準
- 「解約したら怖くないの?」に対する、私の答え
- 解約で数十万円を損切りした話(正直に書きます)
結論:覚えるのは、この一文だけでいい
先に結論を書きます。保険で迷ったら、これだけ覚えておけば十分です。
『保険とは、起きる確率は極小でも、起きたら損失が大きいものにかけるもの』
私が保険について覚えていることは、正直これ一つだけです。
逆に言うと、よく起きるけれど、貯金でなんとかなるものには保険は要りません。 そこにお金を払うのは、安心を買っているようで、ただの固定費です。
この一文を手に入れた結果がこちらです。
| 項目 | 見直し前 | 見直し後 | 効果 |
|---|---|---|---|
| 民間保険(医療・生命など) | 月 約30,000円 | 0円※ | 年 約36万円 |
※自動車保険は残しています(理由は後半に書きます)。全部を切る話ではなく、残すものを見極める話です。
2020年、リベ大の動画で手が止まった
きっかけは2020年です。
両学長のリベラルアーツ大学(リベ大)の動画で、この考え方に出会いました。日本には高額療養費制度があるから、民間の医療保険はほとんどの人にとって不要ですよ、という話です。
そこで自分に聞いてみました。
「じゃあ私は、なんでこの保険に入ってるんだっけ?」
答えが出ませんでした。
30年、機械の設計をやってきた人間です。根拠のない図面は描きません。描いても通りません。
なのに、毎月3万円の支払いには根拠がなかった。
これはさすがにマズいな、と思いました。
なぜ解約できたのか。土台がすでに強かった
「保険をやめるなんて怖くないの?」とよく聞かれます。
怖くなかった理由は2つです。
1つ目は、公的保険という土台です。
日本には高額療養費制度があります。ひと月の医療費の自己負担が一定額を超えたら、超えた分が払い戻される公的な仕組みです(多くの現役世代で月8〜9万円ほどが上限と言われています/※要確認。上限額は年収などで変わり、制度自体の見直し議論もあります。必ず厚生労働省など公式の情報で最新をご確認ください)。
つまり、入院や手術で医療費が100万円かかっても、自己負担はその上限で止まる。「青天井で医療費がかかる」という状況が、そもそも起きにくいんです。
2つ目は、現金です。
私は、いざという時に取り崩せる現金を、数百万円ぶん常に置いています。投資に全額を突っ込まず、生活防衛資金として寝かせてある分です。
公的保険という土台+自分の貯金。この2つで守れる範囲なら、月3万円の民間保険は「同じところにもう一枚かけていた、重複した備え」でしかありませんでした。
気づいてしまったら、もう払い続けられませんでした。
どこに保険をかけるべきか、表にするとこうなります
『保険とは、起きる確率は極小でも、起きたら損失が大きいものにかけるもの』
この一文を、縦と横の表にしてみます。
| 損害が大きい | 損害が小さい | |
|---|---|---|
| 発生確率が低い | ★ここだけが保険の出番 対人・対物賠償(無制限)=起きたら億単位、貯金では無理 | 気にしなくてよい |
| 発生確率が高い | そもそも保険商品が成立しにくい | 貯金で対応 医療費は高額療養費でカバーできる |
保険をかけるべきなのは、左上のマスだけです。
私が払っていた月3万円は、右下のマスに向かって飛んでいました。
だから自動車保険は残し、車両保険は外しました
この表に当てはめると、自動車保険は自動的に答えが出ます。
対人・対物賠償は、無制限で必ず残す。
事故で人に重い後遺障害を負わせた場合、賠償額が1億円を超えた例、過去には約5億円という判例もあると言われています(※要確認)。お店や電車に突っ込めば、対物も億単位です。
これはどんなに貯金があっても払いきれない。表の左上、ど真ん中です。
車両保険は、私は外しました。
車両保険が払ってくれるのは「自分の車の修理・買い替え」です。つまり損害の上限は”車の値段”で頭打ちになります。
そして私の車は軽バンです。ホンダのN-VAN、1年落ちの中古。最悪、全損しても貯金で買い直せる金額です。
表でいうと右下寄り。ここに毎年保険料を払うのは、さっきの一文からズレています。
払う保険料に対して、戻ってくる補償(車の値段)はたかが知れている。
それなら、その保険料は自分の貯金でまかなえばいい。
※ただしこれは「車が全損しても家計が傾かない人」の話です。新車・ローン返済中・高級車など、いきなり数百万円を自費で出すのが厳しい場合は、車両保険を残す判断も十分アリだと思います。自分の貯金で吸収できるか、が分かれ目です。
なぜ私が軽バンに乗っているのかは、こちらに書きました。
▶ 準富裕層が見えてきた50代。それでも私が軽バンに乗っている理由
正直に書きます。解約で数十万円を損切りしました
ここまで読むと、私が冷静に計算して颯爽と解約したように見えるかもしれません。
違います。
解約したとき、私は数十万円を損切りしています。それまで払い込んだ保険料に対して、戻ってきた解約返戻金がかなり少なかったんです。
だいぶ迷いました。
「ここまで払ったのに、今やめたら損だよね」
「もうちょっと続けたら、返戻率が上がるんじゃないの?」
はい、出ました。サンクコストです。
過去に払ってしまって、もう取り戻せないお金。これに引っぱられて、「これから先、持ち続けるのが得かどうか」という肝心の判断が曇る。
仕事でその手の話は何度も見てきたはずなんですけどね。自分のこととなると、きれいに引っかかります。人間って面白いですね(他人事)🤔
それでも思い切って確定させて、浮いたお金を投資に回しました。
すると、気持ちがスッと軽くなったんです。
「もう守りすぎなくていい」「毎月ムダな固定費を垂れ流さなくていい」。この身軽さは、損切りした数十万円よりずっと価値がありました。
固定費を月3万円下げるのは、900万円の資産を持つのと同じ
最後に、これを投資の目線で書かせてください。
月3万円、年36万円。
これを配当でまかなおうとすると、利回り4%として「36万 ÷ 4% = 900万円」ぶんの資産が必要になります(※要確認。税金は考慮していない、ざっくりの計算です)。
逆に言うと、固定費を月3万円下げることは、900万円ぶんの資産を用意したのと同じ効果があるということです。
私は2030年までのサイドFIREを目指していて、配当・分配金で暮らしの土台をまかなう設計をしています。だとすると、やることは2つしかありません。
- 資産を増やす(攻め)
- 必要な生活費を下げる(守り)
この2つは、同じゴールに向かう両輪です。そして守りのほうは、証券口座の画面をにらまなくても、解約の電話1本で今日から効きます。
まとめ
長くなったので、まとめます。
- 保険で覚えるのは『起きる確率は極小でも、起きたら損失が大きいものにかける』この一文だけでいい
- 医療費は高額療養費制度という土台がある。そこに貯金があれば、民間の医療保険は重複した備えになりやすい
- 対人・対物賠償は無制限で残す。 ここだけは貯金では絶対に払いきれない
- 車両保険は「全損しても買い直せるか」で判断する
- 解約で損切りが出ても、見るのは過去ではなくこれから
もし今、保険証券がどこにあるか分からないという方は、まずそれを探すところからでいいと思います。私もそこからでした。
そして中身を見て、さっきの表の左上に当てはまるかどうかだけ、問い直してみてもいいんじゃないでしょうか。
最後までお付き合いいただき、ありがとうございました😊
🐻 えぞcub
※本記事は個人の家計記録と考え方の紹介であり、特定の保険・投資商品を推奨・否定するものではありません。保険や投資の判断は、ご自身の家族構成・資産状況をふまえ、ご自身の責任で行ってください。高額療養費制度の自己負担上限額は年収などにより異なり、制度改正の可能性もあります。最新の情報は公式サイトでご確認ください。
コメント